本記事はAIツールを活用して作成・編集されています。内容はもしもナビ編集部が確認していますが、緊急時は必ず公式窓口(119・#7119・自治体等)の案内を優先してください。
本記事にはプロモーション(広告)が含まれています。
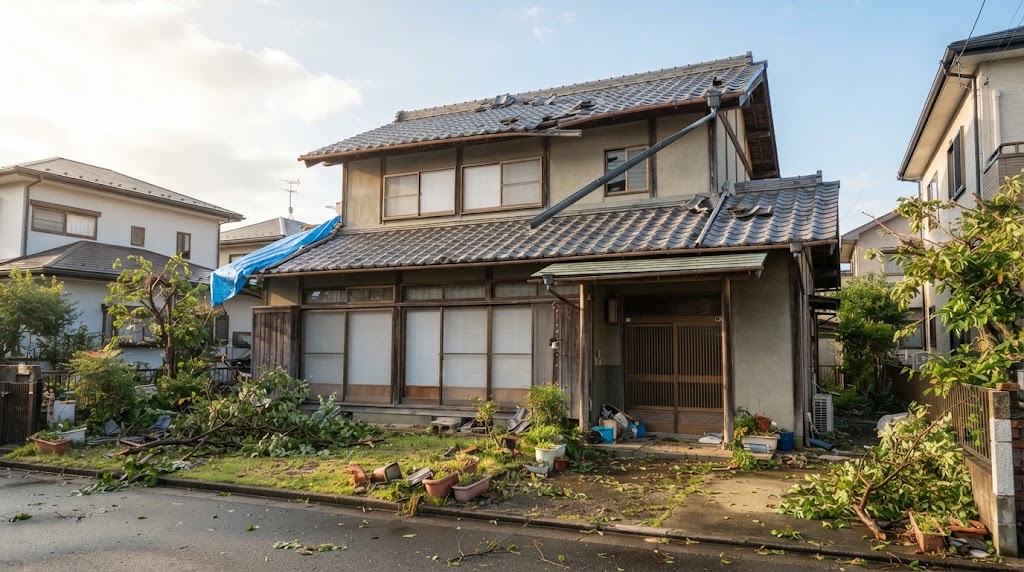
台風が過ぎたあと、屋根の棟板金が浮いている。カーポートの屋根が割れた。雪の重みで雨どいが外れた。——こうした被害の多くは、加入している火災保険の「風災・雹災・雪災」で補償の対象になります。
それなのに請求されないまま終わるケースが非常に多い。理由は単純で、火災保険は「火事のための保険」だと思われているからです。実際には、風・雹・雪・水漏れ・落雷・盗難まで守備範囲に入っています。
台風で物置の屋根が飛んだんだけど、火災じゃないから関係ないよね?
そこが最大の勘違いだワン。火災保険の正式な補償範囲には「風災」が入っているワン。台風・竜巻・突風による建物の損害は、まさにそれだワン。しかも請求できる期限は損害発生から3年。去年の台風の被害も、まだ間に合う可能性があるワン。
📌 この記事でわかること
いま困っている人向け。必要なところだけ読んでください。
※ 急ぎの人は、自分の状況に近い項目から読んでOKです。
まず知るべき3つの数字
| 請求期限 | 損害発生から3年(保険法95条) |
|---|---|
| 支払い方式A | 20万円フランチャイズ方式=損害額が20万円以上で全額支払い |
| 支払い方式B | 免責金額方式=損害額から自己負担額(例5万円)を引いて支払い |
| 対象 | 建物・付属設備(カーポート、門、塀、物置なども契約内容による) |
| 家財 | 家財契約があれば室内の家具・家電も対象になる |
| 自己負担 | 保険を使っても等級は下がらず、保険料は上がらない |
※古い契約は「20万円フランチャイズ方式」、近年の契約は「免責金額方式」が主流です。どちらの方式かで、少額被害が請求できるかどうかが変わります。まず証券を確認してください。
対象になる被害・ならない被害
対象になりやすい被害
- 台風・強風で屋根の棟板金や瓦がずれた、飛んだ
- 飛来物で窓ガラス・外壁・シャッターが破損した
- カーポートやテラスの屋根が割れた、飛んだ
- 雪の重みで雨どい・カーポート・アンテナが変形した
- 雹(ひょう)で屋根・窓・外壁にへこみや割れができた
- 強風で外れた瓦が原因で、室内に雨漏りした
対象にならない・もめやすい被害
- 経年劣化による傷み(これが不払いの最大理由)
- 外部からの破損がないのに起きた雨漏り
- 自動車の被害(車両保険の領域)
- 免責金額を下回る少額の損害
- 工事の施工不良が原因の損害
- 地震・噴火・津波が原因の損害(地震保険の領域)
争点はほぼ常に「経年劣化か、風災か」の一点です。だからこそ、被害を受けた直後の写真が決定的な証拠になります。
請求の手順5ステップ
STEP1|まず写真を撮る(これが最重要)
片づける前、修理する前に撮ります。①建物全体が分かる引きの写真、②被害箇所の寄り、③メジャーを当てて損傷の大きさが分かる写真の3種類。日付が残るようスマホで撮れば十分です。屋根の上は絶対に自分で登らないでください。地上から望遠、または脚立から安全に。
STEP2|保険会社・代理店に連絡する
証券番号を手元に、いつ・何が・どうなったかを伝えます。この時点で費用は発生しません。「対象になるか分からない」段階で相談して構いません。
STEP3|修理業者に見積もりを取る
保険会社から所定の書類(保険金請求書・事故状況報告書)が届くので、修理見積書を添えて提出します。見積書には「台風による被害箇所の修理」と、原因が分かる書き方をしてもらってください。
STEP4|鑑定人の調査を受ける
損害額が大きい場合、保険会社が鑑定人を派遣します。立ち会って、被害当時の写真を見せながら説明してください。ここで経年劣化と判断されないかどうかが決まります。
STEP5|保険金を受け取ってから修理する
入金後に工事を発注するのが原則です。先に修理して証拠が消えると、認定が難しくなります。ただし雨漏りなど緊急の場合は応急処置を優先し、処置前の写真を必ず残してください。
写真がそんなに大事なんだ…もう片づけちゃった。
片づけ後でも諦めないワン。修理業者が撮った作業前の写真が残っていることがあるワン。まず業者に連絡して、写真があるか聞いてみるワン。
火災保険申請サポート業者とのトラブルに注意
こんな勧誘は要注意
- 「調査は無料、保険金が下りなければ費用はかかりません」と強調する
- 保険金額の30〜50%を手数料として請求する契約になっている
- 「必ず保険金が下りる」「自己負担ゼロで修理できる」と断言する
- その場で契約書にサインさせようとする
- 解約しようとすると高額な違約金を請求される
火災保険の請求は、契約者本人が保険会社に連絡すれば無料でできる手続きです。手数料を払って代行してもらう必然性はほとんどありません。困ったときは、契約中の保険会社・代理店、または消費生活センター(188)に相談してください。
よくある質問
台風の被害はいつまで請求できますか?
損害が発生した時から3年以内です(保険法95条)。一昨年の台風被害でも、まだ請求できる可能性があります。ただし時間が経つほど「経年劣化ではないか」と判断されやすくなるため、気づいた時点で早めに連絡してください。
保険を使うと保険料は上がりますか?
火災保険には自動車保険のような等級制度がないため、使っても保険料は上がりません。「使うと損」という心配は不要です。
少額の被害でも請求できますか?
契約の支払い方式によります。20万円フランチャイズ方式なら損害額20万円以上が条件です。免責金額方式(例:自己負担5万円)なら、それを超える分が支払われます。まず保険証券で方式を確認してください。
「保険金で無料修理できます」という業者から連絡がありました。
注意が必要です。「必ず下りる」「自己負担ゼロ」と断言する業者、高額な手数料(保険金の3〜5割)を求める業者、クーリングオフを妨げる業者に関する相談が国民生活センターに多数寄せられています。まず契約している保険会社か代理店に直接相談してください。
経年劣化と言われました。あきらめるしかないですか?
被害前後の比較写真や、直近の点検記録があれば再審査を求められます。また、鑑定結果に納得できない場合は、そんぽADRセンター(日本損害保険協会)に相談する道もあります。
賃貸住宅でも請求できますか?
建物本体は大家さん(オーナー)の火災保険の対象です。入居者が加入している家財保険は、室内の家具・家電の被害が対象になります。窓が割れて家電が濡れた、といったケースでは家財保険で請求できます。
カーポートや物置も対象ですか?
契約内容によります。建物と一体で契約されていれば対象、別途申告が必要な場合もあります。保険証券の「建物付属設備」の記載を確認してください。
まとめ|「火事じゃないから」で止めない
- 火災保険は風災・雹災・雪災・水漏れ・落雷・盗難まで守備範囲
- 請求期限は損害発生から3年
- 使っても保険料は上がらない
- 最重要は片づける前の写真(全体・寄り・メジャー入り)
- 保険金を受け取ってから修理する
- 「無料で修理できます」の訪問業者には近づかない
台風シーズンの直後は、まず自宅の外周を1周して写真を撮っておくこと。それだけで、後から請求できるかどうかが変わります。
とりあえず今日、家のまわりを一周して写真撮ってくる。
それが正解だワン。被害がなくても「無傷の状態」を撮っておくと、次の台風のときに比較写真として効くワン。
コメントを残す